
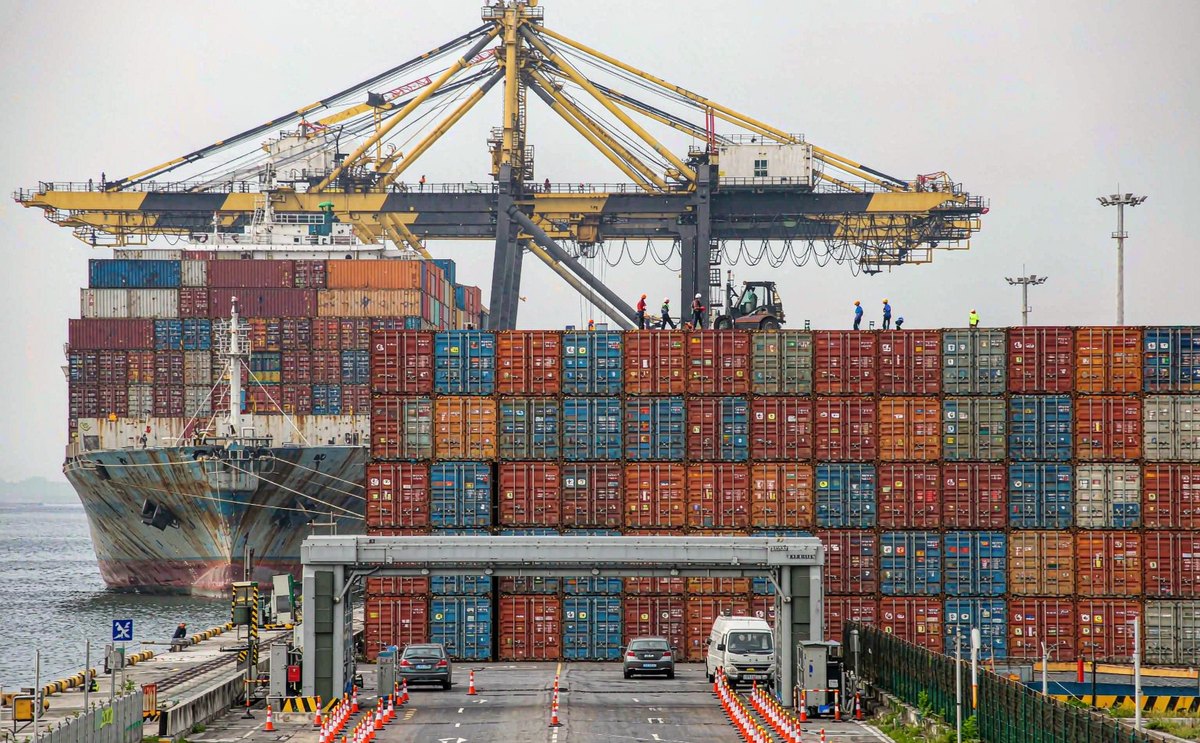
围绕国家税务总局2026年第5号公告,税务专家9月29日解读出口退税新规:未足额收汇不必然构成骗取出口退税,但虚构外销合同、资金空转回流、伪造收汇凭证、高报商品价款等行为将被追缴退税款并处一倍至五倍罚款,情节严重的移送司法机关并纳入失信联合惩戒。企业需在规定期限内归集完整佐证材料,建立尾款台账与全流程内控。
对通过中国供应商采购或出口的欧美中小企业,这条红线直接关系供应链稳定:若供应商因退税违规被处罚甚至停摆,交期与价格都会受冲击。建议将「出口退税合规」纳入供应商审核清单,并在合同中明确单证与收汇责任的划分。